Aggiornato il 4 novembre 2026
In breve: il piccolo prestito che chiedi da NoiPA è il piccolo prestito dell’INPS (ex INPDAP): da 1 a 4 mensilità nette di stipendio, il doppio se non hai altre trattenute, da restituire in 12, 24, 36 o 48 rate al TAN del 4,25%. Con il simulatore qui sotto calcoli importo e rata sul tuo stipendio netto, come fa il self-service NoiPA. In media il prestito arriva sul conto in 45–60 giorni dalla domanda.
Simulatore del piccolo prestito NoiPA
Inserisci lo stipendio netto mensile (le voci fisse e continuative, senza tredicesima e arretrati). Se lasci vuota la rata, il simulatore calcola il massimo erogabile; se indichi una rata, calcola l’importo che ottieni con quella rata.
Come funziona la simulazione nel portale NoiPA
Nell’area riservata di NoiPA il servizio si trova in Servizi › Prestiti e convenzioni › Gestione piccolo prestito INPS, alla voce Simulazione Piccolo Prestito. Il sistema parte dal quinto cedibile che risulta dall’ultimo cedolino pubblicato e ti fa scegliere tra due modalità:
- per importo: indichi la cifra che ti serve, oppure scegli l’opzione massimo erogabile, e il numero di rate (da 12 a 48). Con il massimo erogabile il portale mostra la rata calcolata in doppia mensilità;
- per rata: indichi una rata compatibile con il quinto cedibile e il numero di rate, e il portale calcola l’importo.
Dalla simulazione puoi passare direttamente alla richiesta. I passaggi con le schermate sono nella guida su come richiedere il piccolo prestito INPS su NoiPA. Se non sei pagato da NoiPA puoi usare il simulatore dei prestiti INPS, che calcola anche il pluriennale.
Tabelle del piccolo prestito NoiPA 2026
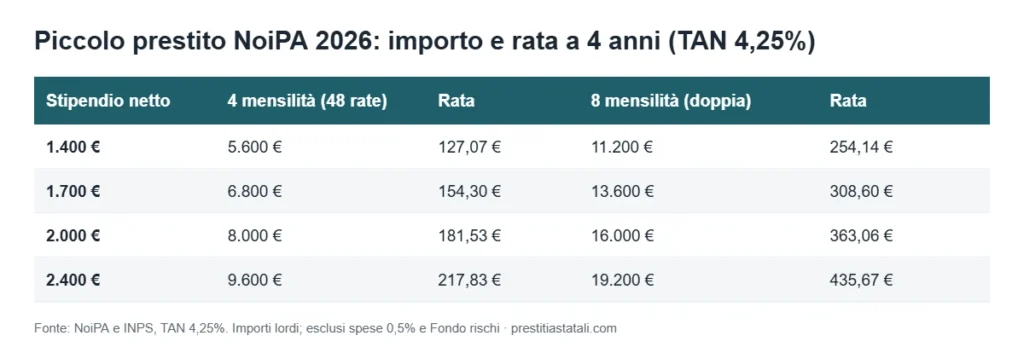
La prima tabella mostra quanto ottieni al massimo in 4 anni con quattro stipendi netti tipici, sia con l’importo ordinario sia in doppia mensilità.
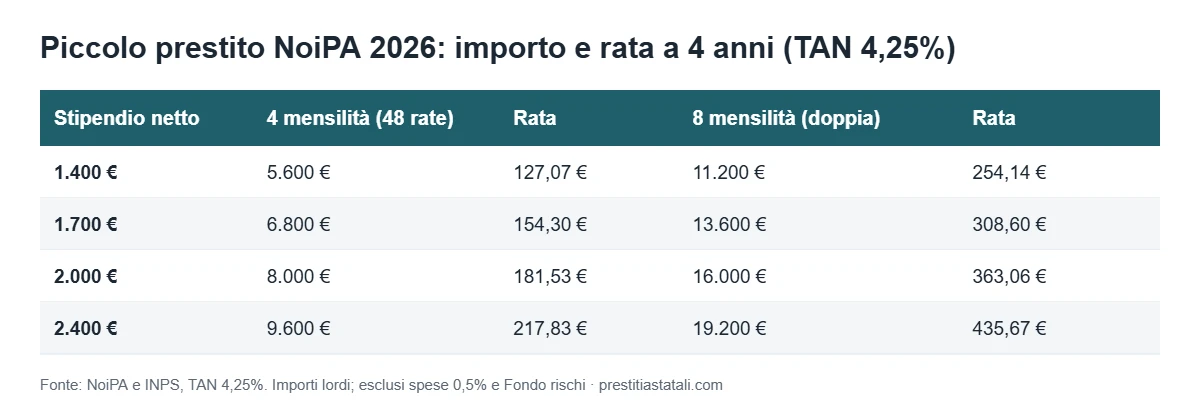
| Stipendio netto | 4 mensilità (48 rate) | Rata | 8 mensilità (doppia) | Rata |
|---|---|---|---|---|
| 1.400 € | 5.600 € | 127,07 € | 11.200 € | 254,14 € |
| 1.700 € | 6.800 € | 154,30 € | 13.600 € | 308,60 € |
| 2.000 € | 8.000 € | 181,53 € | 16.000 € | 363,06 € |
| 2.400 € | 9.600 € | 217,83 € | 19.200 € | 435,67 € |
La seconda tabella prende uno stipendio netto di 1.700 € e mostra come cambiano importo, rata e interessi con la durata (importo ordinario).
| Durata | Importo | Rata | Interessi totali | Spese 0,5% |
|---|---|---|---|---|
| 1 anno – 12 rate | 1.700 € | 144,95 € | 39,39 € | 8,50 € |
| 2 anni – 24 rate | 3.400 € | 148,02 € | 152,56 € | 17,00 € |
| 3 anni – 36 rate | 5.100 € | 151,14 € | 341,05 € | 25,50 € |
| 4 anni – 48 rate | 6.800 € | 154,30 € | 606,37 € | 34,00 € |
Gli importi sono lordi: all’erogazione l’INPS trattiene lo 0,5% di spese di amministrazione e il premio al Fondo rischi, quindi sul conto arriva un po’ meno. La rata ogni 1.000 € per ciascuna durata è nella guida al piccolo prestito INPS.
Tasso e costi del piccolo prestito NoiPA
| Voce | Valore | Note |
|---|---|---|
| Tasso nominale annuo (TAN) | 4,25% | Fisso, uguale per tutte le durate |
| Spese di amministrazione | 0,50% | Trattenute sull’importo all’erogazione |
| Premio Fondo rischi | Variabile | Dipende dall’età alla scadenza e dalla durata |
| TAEG indicativo INPS (fascia d’età più giovane) | dal 6,91% (12 rate) al 5,32% (48 rate) | Orientativo, cambia con l’età |
Il tasso non dipende dallo stipendio né dalla durata. Il TAEG scende con la durata perché le spese fisse si spalmano su più mesi. Sono valori INPS in vigore dal 1° maggio 2020.
Tempi di erogazione
Secondo NoiPA, il tempo medio dell’iter va dai 45 ai 60 giorni: dopo l’invio, NoiPA completa la domanda con i tuoi dati giuridici ed economici e la trasmette all’INPS; quando l’INPS approva, l’accredito parte in automatico. La prima rata viene trattenuta sul cedolino dal secondo mese dopo l’erogazione.
Due controlli prima di inviare la domanda, perché sono le cause più frequenti di ritardo:
- l’INPS paga solo sul conto corrente su cui ricevi lo stipendio da NoiPA;
- nel profilo NoiPA serve un indirizzo email verificato.
Stato della pratica: cosa significano “in lavorazione” e “rigettata”
In Visualizzazione Piccolo Prestito trovi protocollo, numero di pratica INPS, importo, rate e stato. Gli stati previsti da NoiPA sono questi:
| Stato | Cosa significa |
|---|---|
| In lavorazione | Domanda inviata e registrata, non ancora trasmessa all’INPS o non ancora prenotata la trattenuta |
| Richiesta errata | Domanda elaborata ma non accettata dall’INPS o da NoiPA |
| Rigettata | L’INPS ha esaminato la pratica e non l’ha autorizzata |
| Erogata | Prestito autorizzato e pagato |
| Rinunciata | Hai ritirato la domanda |
| Annullata | La domanda è stata annullata nel sistema NoiPA |
Finché la pratica è in lavorazione puoi ritirarla con Rinuncia Piccolo Prestito. Se è rigettata, controlla prima i requisiti: iscrizione alla Gestione unitaria (la trattenuta dello 0,35% per il Fondo credito sul cedolino), almeno un anno di servizio, contratto a tempo indeterminato o a termine di almeno tre anni, rata compatibile con il quinto cedibile. Se il problema è proprio il quinto, leggi anche perché una richiesta di prestito viene rifiutata.
Estinzione anticipata e rinnovo
L’estinzione anticipata non si fa da NoiPA ma dall’area riservata del portale INPS, che gestisce la pratica: paghi il debito residuo e ti viene restituita la parte di Fondo rischi non goduta. Per un nuovo piccolo prestito devi aver pagato almeno 5 rate per ogni anno di durata (20 su 48 per il quadriennale): l’INPS chiude il prestito in corso e trattiene il residuo dal nuovo importo.
Piccolo prestito o cessione del quinto NoiPA?
| Piccolo prestito INPS | Cessione del quinto | |
|---|---|---|
| Importo | Da 1 a 4 mensilità nette (fino a 8 in doppia) | Quello che si rimborsa con una rata fino a un quinto del netto |
| Durata | Da 12 a 48 rate | Fino a 120 rate |
| Tasso | TAN fisso 4,25% | Deciso dal finanziatore, entro la soglia antiusura (ott.–dic. 2026: 21,7875% fino a 15.000 €, 16,35% oltre) |
| Requisiti | Iscrizione al Fondo credito, 1 anno di servizio | Contratto e stipendio; non serve l’iscrizione al Fondo credito |
| Come si chiede | Self-service NoiPA | Tramite finanziatore o agente; la quota passa su CreditoNet |
Con 1.700 € netti il piccolo prestito arriva a 6.800 € in 4 anni (13.600 € in doppia mensilità). Con una cessione del quinto la rata può arrivare a 340 € per 10 anni: l’importo dipende dal TAEG dell’offerta. Le due cose si possono anche affiancare, finché la somma delle trattenute resta nei limiti di legge. Per i dettagli vedi la cessione del quinto NoiPA.
Domande frequenti
Quanto posso chiedere con il piccolo prestito NoiPA?
Una mensilità netta per ogni anno di durata: da 1 a 4 mensilità in 12–48 rate. Se non hai altre trattenute sullo stipendio puoi chiedere il doppio, fino a 8 mensilità in 48 rate.
Qual è il tasso del piccolo prestito NoiPA?
Il TAN è del 4,25%, più lo 0,5% di spese e il premio al Fondo rischi. Il TAEG indicativo INPS va dal 6,91% per 12 rate al 5,32% per 48 rate, per la fascia d’età più giovane.
Quanto tempo ci vuole per avere il piccolo prestito NoiPA?
In media dai 45 ai 60 giorni dalla domanda, secondo NoiPA. L’INPS paga sul conto su cui ricevi lo stipendio.
Cosa vuol dire “in lavorazione”?
Che la domanda è registrata ma non è ancora arrivata all’INPS, o che manca ancora la prenotazione della trattenuta. In questa fase puoi ancora rinunciare.
Posso fare la simulazione senza accedere a NoiPA?
Sì, con il simulatore di questa pagina o con il simulatore pubblico dell’INPS. La cifra esatta, con il Fondo rischi, la vedi però solo nel portale.
Approfondimenti
Fonti
- NoiPA – L’approfondimento sul Piccolo Prestito (simulazione, stati della pratica, tempi)
- INPS – Piccolo prestito agli iscritti Gestione Unitaria (aggiornata al 10 luglio 2025)
- INPS – Tabella TAN in vigore dal 1° maggio 2020
- INPS – Tabella TAEG prestiti
- INPS – Messaggio n. 3042 del 30 settembre 2026 (soglie antiusura ott.–dic. 2026)