Aggiornato il 4 novembre 2026
In breve: il mutuo ipotecario INPS (ex INPDAP) per dipendenti pubblici a tempo indeterminato e pensionati iscritti alla Gestione unitaria ha un TAN fisso dal 2,05% al 2,41%, secondo durata e quota del valore finanziata, oppure variabile (Euribor a un mese + 1,50%). Con il simulatore qui sotto calcoli rata, interessi e limiti da rispettare. Attenzione alla scadenza: la domanda si presenta dal 15 gennaio al 30 novembre, quindi per il 2026 la finestra chiude il 30 novembre 2026 e riapre il 15 gennaio 2027.
Simulatore del mutuo INPS 2026
Il simulatore applica la tabella dei tassi fissi INPS in base a durata e LTV (il rapporto tra importo del mutuo e valore dell’immobile) e controlla i limiti del Regolamento: importo massimo per finalità, età più durata non oltre 80 anni, rate non oltre la metà del reddito netto del nucleo.
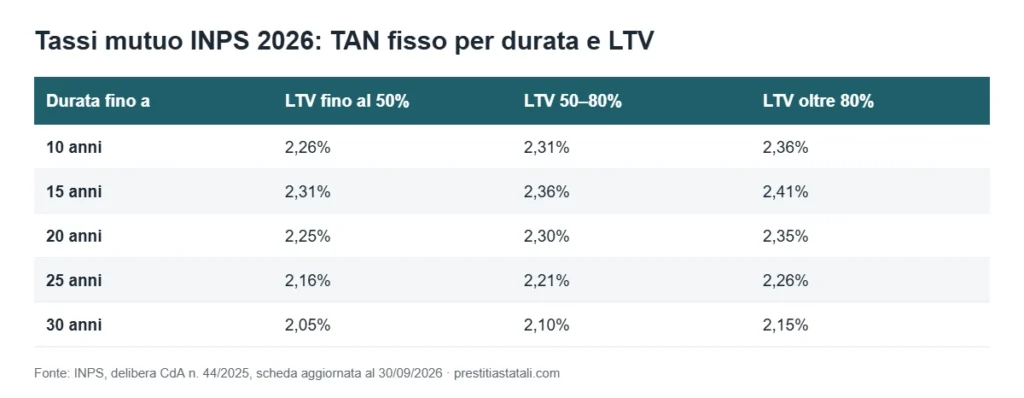
Tassi del mutuo INPS 2026
Sono i tassi fissi per le domande presentate dal 1° aprile 2025 (delibera del Consiglio di amministrazione INPS n. 44/2025), confermati nella scheda INPS aggiornata al 30 settembre 2026.
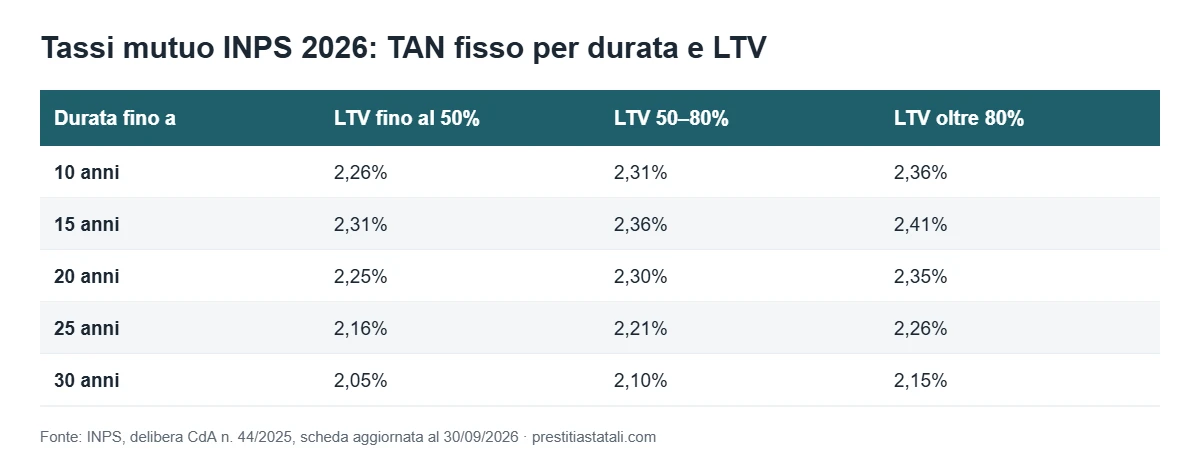
| Durata fino a | LTV fino al 50% | LTV 50–80% | LTV oltre 80% |
|---|---|---|---|
| 10 anni | 2,26% | 2,31% | 2,36% |
| 15 anni | 2,31% | 2,36% | 2,41% |
| 20 anni | 2,25% | 2,30% | 2,35% |
| 25 anni | 2,16% | 2,21% | 2,26% |
| 30 anni | 2,05% | 2,10% | 2,15% |
- Tasso variabile: Euribor a un mese (base 365 giorni) più 150 punti base.
- Mutui per motivi di studio: al massimo 15 anni, TAN 2,26–2,31% a 10 anni e 2,31–2,36% a 15 anni (LTV fino al 50% oppure oltre).
- Cambio di tasso: da fisso a variabile o viceversa una sola volta, dopo due anni dal contratto.
Quanto si paga di rata ogni 100.000 €
Con un LTV tra il 50% e l’80%, il caso più comune per chi compra casa:
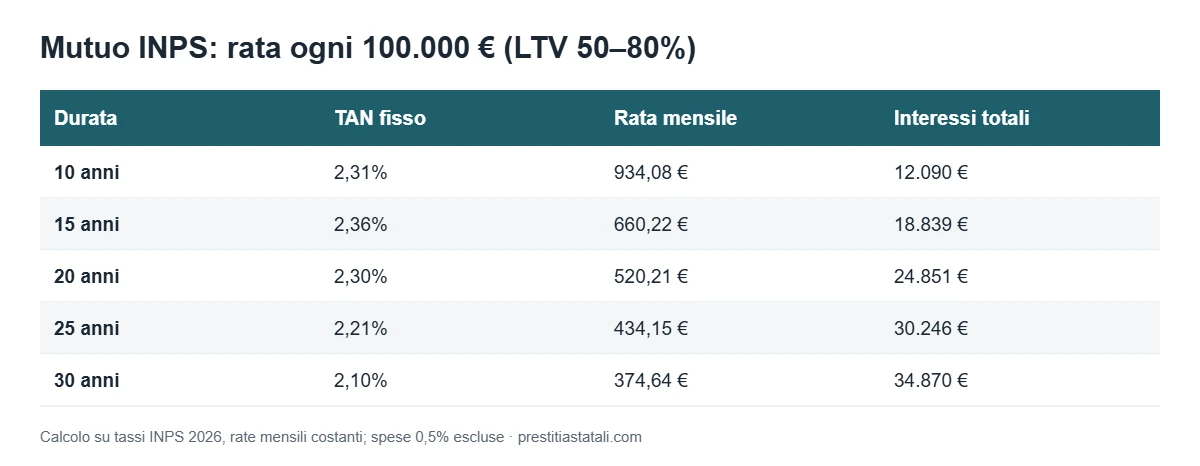
| Durata | TAN fisso | Rata mensile | Interessi totali |
|---|---|---|---|
| 10 anni | 2,31% | 934,08 € | 12.090 € |
| 15 anni | 2,36% | 660,22 € | 18.839 € |
| 20 anni | 2,30% | 520,21 € | 24.851 € |
| 25 anni | 2,21% | 434,15 € | 30.246 € |
| 30 anni | 2,10% | 374,64 € | 34.870 € |
Per 150.000 € basta moltiplicare per 1,5: a 25 anni la rata è di circa 651 €. Allungare da 20 a 30 anni abbassa la rata di circa 146 € ogni 100.000 €, ma aggiunge circa 10.000 € di interessi.
Quanto puoi chiedere
| Finalità | Importo massimo |
|---|---|
| Acquisto, costruzione, completamento o ampliamento della prima casa | 300.000 € |
| Manutenzione, trasformazione o ristrutturazione della casa di proprietà | 150.000 € |
| Box o posto auto pertinenza della prima casa | 75.000 € |
| Spese di studio (università, master, conservatori, formazione riconosciuta) | 100.000 € |
| Portabilità di un mutuo bancario per le stesse finalità | Stessi limiti |
Si possono aggiungere fino a 6.000 €, allo stesso tasso, per la perizia giurata e le assicurazioni facoltative. In ogni caso l’importo non supera il 100% del valore accertato dai tecnici INPS né il prezzo indicato nell’atto.
I limiti che il simulatore controlla
- Età: la tua età alla domanda più la durata del mutuo non può superare 80 anni. A 55 anni, per esempio, la durata massima è 25 anni.
- Sostenibilità: le rate dell’anno non possono superare la metà del reddito netto del nucleo familiare, al netto degli altri debiti.
- Prima casa: tu e il tuo nucleo non dovete avere altre abitazioni in Italia, salvo le eccezioni del Regolamento.
- Iscrizione: almeno un anno alla Gestione unitaria delle prestazioni creditizie e sociali e, se sei in servizio, contratto a tempo indeterminato.
Requisiti, garanzie e documenti sono spiegati nella guida al mutuo INPS per dipendenti pubblici.
Scadenza della domanda e tempi
La domanda, completa di documenti e perizia, si invia solo online dal 15 gennaio al 30 novembre di ogni anno. Le domande sono ammesse in ordine cronologico di protocollo; quando le richieste superano il 90% dei fondi dell’anno, si passa a una graduatoria nazionale mensile basata sull’ISEE. L’INPS ha 75 giorni per il provvedimento e il mutuo va liquidato entro 120 giorni dalla domanda.
Surroga: portare all’INPS il mutuo della banca
Se hai già un mutuo in banca per la prima casa, puoi chiedere la portabilità all’INPS con le stesse finalità e gli stessi importi massimi, se hai i requisiti. Per simularla inserisci come importo il debito residuo e come durata gli anni che vuoi ancora pagare. Tieni conto che, quando le richieste superano il 90% dei fondi dell’anno, le nuove domande di portabilità non vengono più prese in considerazione: meglio presentarle a inizio finestra.
La simulazione ufficiale INPS
L’INPS mette a disposizione il servizio simulazione del piano di ammortamento dei mutui ipotecari: inserisci importo, durata e tipo di tasso e ottieni il piano rata per rata. Usalo per confermare i numeri prima della domanda.
Domande frequenti
Qual è il tasso del mutuo INPS nel 2026?
Il fisso va dal 2,05% (30 anni, LTV fino al 50%) al 2,41% (15 anni, LTV oltre l’80%). Il variabile è Euribor a un mese più 1,50 punti.
Fino a quando si può fare domanda nel 2026?
Fino al 30 novembre 2026. La finestra successiva apre il 15 gennaio 2027.
Quanto si paga al mese per un mutuo INPS di 100.000 €?
Con un LTV tra il 50% e l’80%, circa 520 € a 20 anni, 434 € a 25 anni e 375 € a 30 anni.
Il mutuo INPS si può chiedere a tempo determinato?
No: se sei in servizio serve un contratto a tempo indeterminato e almeno un anno di iscrizione alla Gestione unitaria.
Ci sono penali se lo estinguo prima?
No, l’estinzione anticipata totale o parziale è senza penali.
Approfondimenti
Fonti
- INPS – Richiedere la concessione di un mutuo ipotecario (aggiornata al 30 settembre 2026)
- INPS – Regolamento mutui ipotecari (in vigore dal 1° aprile 2026)
- INPS – Simulazione del piano di ammortamento