In breve: puoi rinnovare (o, come si dice spesso, rinegoziare) la cessione del quinto dopo aver pagato il 40% delle rate: 2 anni su una cessione di 5 anni, 4 anni su una di 10 (art. 39 DPR 180/1950). Il nuovo finanziamento estingue quello in corso e ti versa la differenza. Questo simulatore calcola il debito residuo, la nuova rata (un quinto dello stipendio netto), il nuovo importo con il tasso medio del trimestre e la liquidità aggiuntiva per ogni durata, e ti dice da quando puoi rinnovare.
| Durata | Nuovo importo netto | Liquidità aggiuntiva |
|---|
Rinnovo o rinegoziazione: sono la stessa cosa?
Nella pratica sì. Nella cessione del quinto il tasso resta lo stesso per tutta la durata del contratto: per cambiare importo, rata, durata o tasso non si modifica il contratto in corso, si fa una nuova cessione che lo estingue. Il DPR 180/1950 parla appunto di «nuova cessione» (art. 39); «rinnovo» e «rinegoziazione» sono i nomi che si usano comunemente per questa operazione.
- Rinnovo con liquidità: la nuova rata torna al quinto pieno dello stipendio e ricevi il netto che resta dopo aver estinto la cessione in corso.
- Rinegoziazione per ridurre il costo: se il TAEG oggi offerto è più basso del tuo, puoi chiedere una nuova cessione con la stessa rata o una rata più bassa. Conviene solo se il risparmio supera i costi della nuova pratica: confronta i due SECCI.
- Con lo stesso o con un altro finanziatore: la nuova cessione può essere fatta con lo stesso istituto o con un altro; il nuovo finanziatore paga al precedente il debito residuo (art. 40).
Quando puoi rinnovare
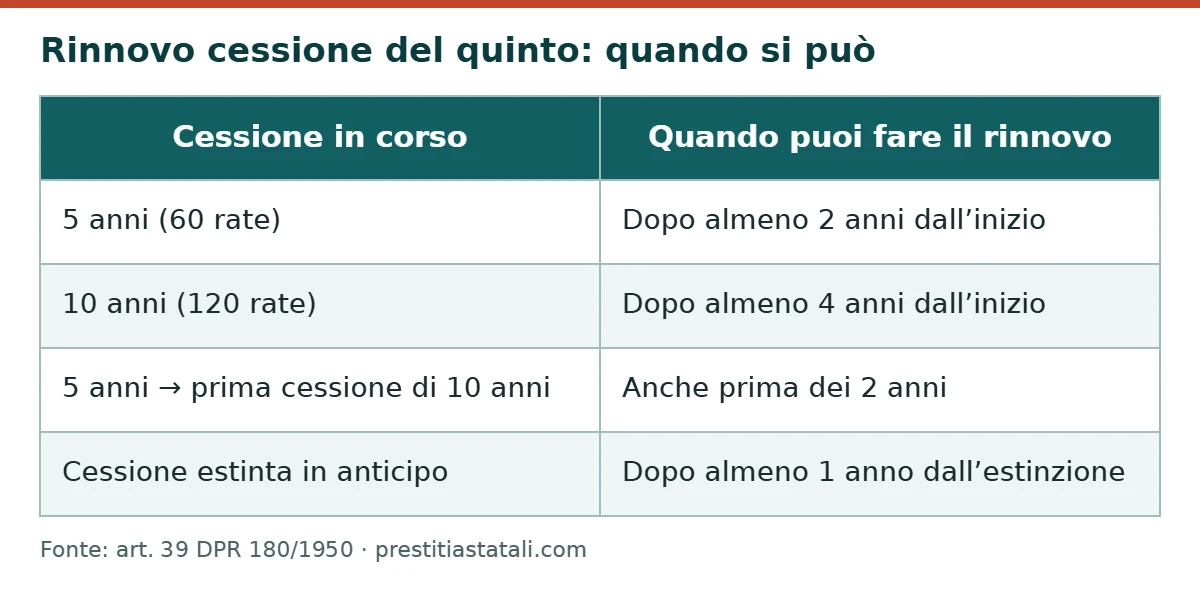
| Cessione in corso | Quando puoi fare il rinnovo |
|---|---|
| 5 anni (60 rate) | Dopo almeno 2 anni dall’inizio (24 rate) |
| 10 anni (120 rate) | Dopo almeno 4 anni dall’inizio (48 rate) |
| 5 anni → prima cessione di 10 anni | Anche prima dei 2 anni |
| Cessione estinta in anticipo | Dopo almeno 1 anno dall’estinzione |
Se inserisci il mese della prima rata, il simulatore conta da solo le rate pagate e ti indica il mese da cui puoi rinnovare.
Come funziona il calcolo
- Termini del rinnovo: la nuova cessione è possibile quando hai pagato il 40% delle rate (2 anni su 5, 4 anni su 10). Fa eccezione chi passa per la prima volta da una cessione di 5 anni a una di 10 (art. 39).
- Debito residuo: è il capitale che resta da restituire, stimato con il TAN della cessione in corso sulle rate che mancano. Al primo finanziatore spetta il capitale non rimborsato più gli interessi maturati fino al mese della restituzione (art. 40). Senza TAN il simulatore somma le rate che mancano: una stima per eccesso.
- Nuova rata: è il quinto dello stipendio netto, calcolato come netto × mensilità ÷ 12 ÷ 5 (il metodo indicato dalla Banca d’Italia).
- Nuovo importo: dipende dalla durata e dal TAEG. Se non inserisci un TAEG, il simulatore usa il tasso medio delle cessioni del quinto del trimestre: 9,88% oltre 15.000 € e 14,23% fino a 15.000 € (1° ottobre – 31 dicembre 2026).
- Liquidità aggiuntiva: nuovo importo netto meno debito residuo. Il nuovo finanziatore paga il residuo al precedente e il netto a te (art. 40).
Tre esempi di rinnovo per dipendenti statali
Cessione in corso di 10 anni, nuova cessione di 10 anni al tasso medio del trimestre (9,88%), 13 mensilità. Esempi illustrativi, non offerte.
| Netto mensile | Rata in corso | TAN in corso | Rate pagate | Nuova rata (quinto) | Debito residuo | Nuovo importo | Liquidità aggiuntiva |
|---|---|---|---|---|---|---|---|
| 1.400 € | 250 € | 8% | 48 | 303,33 € | 14.259 € | 23.483 € | 9.224 € |
| 1.800 € | 330 € | 7,5% | 60 | 390 € | 16.469 € | 30.192 € | 13.723 € |
| 2.300 € | 420 € | 6,5% | 72 | 498,33 € | 17.710 € | 38.579 € | 20.868 € |
Il conteggio estintivo del finanziatore può differire dalla stima: comprende la riduzione dei costi prevista per l’estinzione anticipata e, se dovuto, un indennizzo. Vedi l’estinzione anticipata e il calcolo dell’estinzione.
Quale durata scegliere per la nuova cessione
La nuova cessione può durare da 5 a 10 anni. A parità di rata, una durata più lunga dà più liquidità ma costa di più in interessi totali. La tabella sotto il simulatore mostra la liquidità per ogni durata da 60 a 120 mesi. Nota: se il nuovo importo scende a 15.000 € o meno, il tasso medio di riferimento è più alto (14,23% invece di 9,88%), quindi con durate brevi la liquidità può calare più del previsto.
Rinnovo per chi è pagato da NoiPA
- Il finanziatore convenzionato ottiene i dati dello stipendio con CreditoNet, partendo dal tuo ultimo cedolino.
- La pratica viene trasmessa all’ufficio che gestisce il tuo trattamento economico; l’esito arriva al finanziatore via PEC come benestare o nota di rigetto (circolare MEF-RGS n. 3/2017).
- Con il benestare la trattenuta della vecchia cessione viene sostituita da quella nuova: nel cedolino vedrai una sola rata.
- Se il tuo netto è aumentato (per esempio dopo un rinnovo contrattuale), anche il quinto cedibile è più alto: rifai la simulazione con l’ultimo cedolino.
Le procedure complete sono nella guida alla cessione del quinto NoiPA.
Perché un rinnovo può essere rifiutato
- Termini non maturati: non hai ancora pagato il 40% delle rate (art. 39).
- Contratto a tempo determinato: la nuova cessione non può superare la scadenza del contratto (art. 52).
- Vicino alla pensione: per i dipendenti dello Stato a cui mancano meno di 10 anni al diritto al collocamento a riposo, la durata non può superare i mesi che mancano (art. 23).
- Quota non disponibile: pignoramenti o altre trattenute riducono lo spazio in busta paga.
- Liquidità nulla: se il debito residuo è vicino al nuovo importo, il rinnovo non ti dà denaro.
Cause e rimedi nella guida alla cessione del quinto rifiutata e in quella al rinnovo e rinegoziazione della cessione del quinto.
Quando il rinnovo conviene
- Se ti serve liquidità e la liquidità aggiuntiva è significativa rispetto al nuovo debito che assumi.
- Se il TAEG della nuova cessione non è più alto di quello attuale: confronta il SECCI.
- Se la rata resta sostenibile: il rinnovo di solito riporta la durata a 10 anni.
Rinnovare allunga l’indebitamento: valuta anche la delega di pagamento, che aggiunge una seconda rata senza estinguere la cessione.
Domande frequenti
Dopo quanto posso rinnovare la cessione del quinto?
Dopo 2 anni su una cessione di 5 anni, o dopo 4 anni su una di 10 (art. 39 DPR 180/1950), cioè al 40% della durata.
Rinegoziare la cessione del quinto vuol dire abbassare la rata?
Non necessariamente. La rinegoziazione è una nuova cessione che estingue quella in corso: puoi chiedere la rata piena (più liquidità) o una rata più bassa, se il nuovo TAEG lo consente.
Come si calcola il debito residuo?
È il capitale ancora da restituire: il simulatore lo stima con il TAN del contratto. Il valore esatto è nel conteggio estintivo del finanziatore.
Quanto tempo serve per un rinnovo?
Dipende dalle fasi: preventivo, dati dello stipendio, valutazione, assicurazione, firma, notifica all’amministrazione ed estinzione della cessione in corso. La cessione ha effetto dalla notifica all’amministrazione (art. 1). Vedi i tempi di erogazione.
Posso rinnovare con un altro finanziatore?
Sì: la nuova cessione può essere fatta con lo stesso o con un altro istituto, e il ricavato estingue quella in corso (artt. 39 e 40).
Ti potrebbe interessare
 Consolidamento debiti con la cessione del quintoConsolidamento dei debiti con la cessione del quinto: estinguere più prestiti con una sola rata in busta paga,…
 Simulazione della cessione del quintoSimulatore della cessione del quinto per dipendenti pubblici: calcola quinto, rata massima e importo netto…
 Tassi della cessione del quintoTassi della cessione del quinto: tasso medio e soglia antiusura del trimestre, differenza tra TAN e TAEG,…
Fonti
- DPR 5 gennaio 1950, n. 180 (artt. 1, 23, 39, 40 e 52)
- Banca d’Italia – Cessione del quinto (calcolo del quinto e rinnovo)
- Banca d’Italia – Tassi effettivi globali medi, comunicato del 30 settembre 2026 (periodo 1° ottobre – 31 dicembre 2026)
- Circolare MEF-RGS n. 3 del 17 gennaio 2017 (flusso telematico delle pratiche NoiPA)
- D.Lgs. 1° settembre 1993, n. 385 (TUB) (art. 125-sexies)