Aggiornato il 28 ottobre 2026
In breve: una cessione del quinto (o il suo rinnovo) viene rifiutata soprattutto per limiti di legge (durata oltre la scadenza del contratto o oltre la pensione, pignoramenti, rinnovo prima del 40% delle rate), per il no dell’assicurazione vita e impiego obbligatoria, per la valutazione del finanziatore o per una nota di rigetto dell’amministrazione. Quasi sempre c’è una strada: cambiare durata o importo, attendere i termini o rivolgersi a un altro finanziatore.
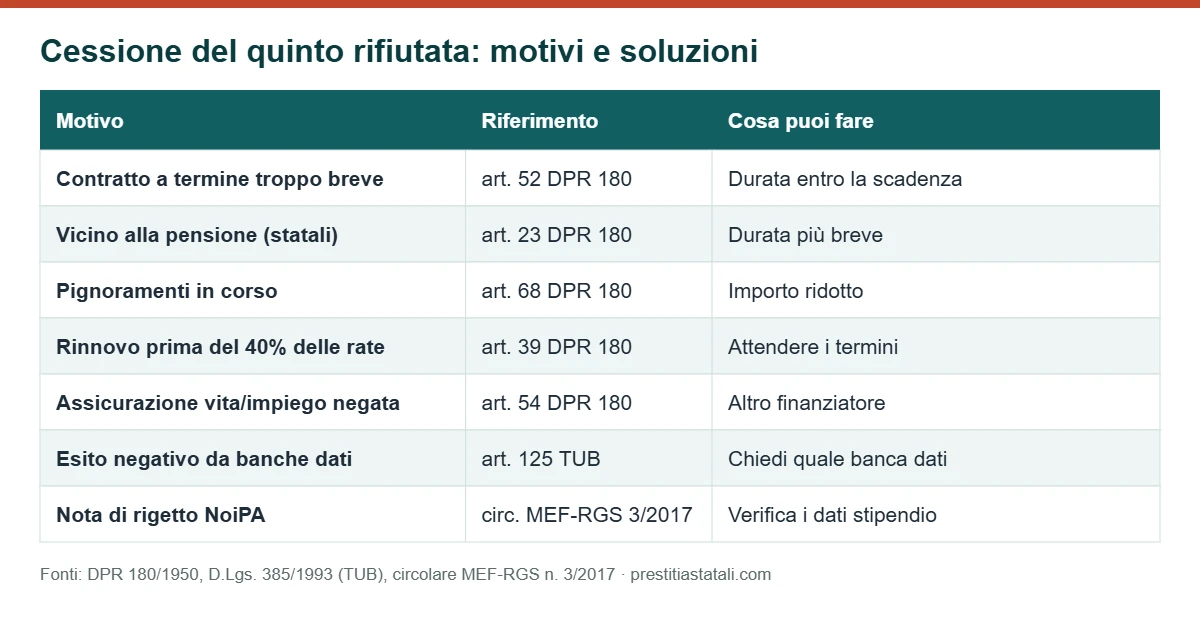
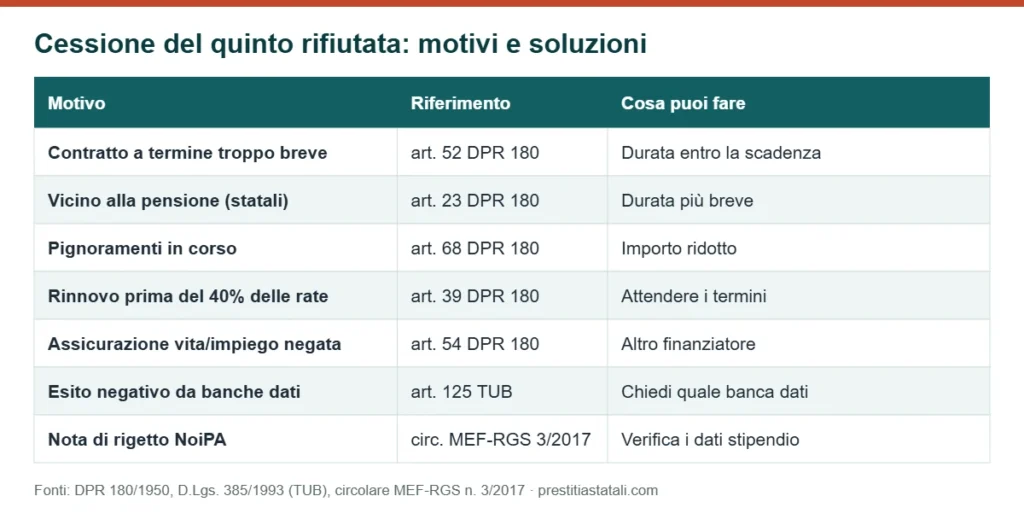
| Motivo | Riferimento | Cosa puoi fare |
|---|---|---|
| Contratto a tempo determinato che scade prima della fine del piano | art. 52 DPR 180/1950 | Chiedere una durata che non superi la scadenza del contratto |
| Dipendente dello Stato a meno di 10 anni dal diritto alla pensione | art. 23 DPR 180/1950 | Chiedere una durata non oltre i mesi che mancano |
| Pignoramenti o sequestri sullo stipendio | art. 68 DPR 180/1950 | Importo più basso: la cessione è possibile solo nei limiti residui |
| Rinnovo prima del 40% delle rate | art. 39 DPR 180/1950 | Attendere i termini (2 anni su 5, 4 anni su 10) |
| Assicurazione vita e impiego non concessa | art. 54 DPR 180/1950 | Rivolgersi a un finanziatore che lavora con altre compagnie |
| Esito negativo della valutazione o delle banche dati | artt. 124-bis e 125 TUB | Chiedere quale banca dati è stata consultata e verificare i dati |
| Nota di rigetto dell’amministrazione (NoiPA) | circolare MEF-RGS n. 3/2017 | Verificare con il finanziatore i dati dello stipendio e le trattenute |
I limiti fissati dalla legge
Contratto a tempo determinato
Per chi non è di ruolo la cessione non può superare la durata residua del contratto (art. 52 DPR 180/1950). Se il piano proposto va oltre, la pratica viene respinta: la soluzione è una durata più breve, con una rata che resta entro il quinto. Vedi la cessione del quinto a tempo determinato.
Vicinanza alla pensione
Per i dipendenti dello Stato a cui mancano meno di 10 anni al diritto al collocamento a riposo, la durata non può superare i mesi che mancano a quel diritto (art. 23).
Pignoramenti, sequestri e altre trattenute
Se sullo stipendio ci sono già pignoramenti o sequestri, la cessione può essere fatta solo per la differenza tra i due quinti dello stipendio netto e la quota già pignorata, fermo il limite del quinto (art. 68). Con una delegazione di pagamento in corso, cessione e delega insieme non possono superare la metà dello stipendio, salvo assenso dell’amministrazione (art. 70). Approfondisci il pignoramento del quinto e la delega.
Rinnovo chiesto troppo presto
Il rinnovo (o rinegoziazione) è possibile dopo il 40% delle rate: 2 anni su una cessione di 5 anni, 4 anni su una di 10 (art. 39). Con la simulazione del rinnovo vedi da quale mese puoi farlo; le altre regole sono nella guida al rinnovo e rinegoziazione.
Il no dell’assicurazione
Ogni cessione dello stipendio deve essere garantita da un’assicurazione sulla vita e contro i rischi di impiego (art. 54 DPR 180/1950). Se la compagnia non accetta il rischio, per esempio per età, stato di salute dichiarato o tipo di contratto, il finanziatore non può erogare. Un altro finanziatore può lavorare con compagnie diverse e avere criteri diversi.
La valutazione del finanziatore e le banche dati
Prima di concedere il credito il finanziatore deve valutare il merito creditizio, anche consultando banche dati (art. 124-bis TUB). Se rifiuta in base a una banca dati, deve informarti subito e gratuitamente dell’esito e degli estremi della banca dati consultata (art. 125 TUB). Controlla che i dati siano corretti: un’informazione sbagliata si può far rettificare. Avere protesti o ritardi non esclude per forza la cessione: vedi la cessione del quinto per protestati.
La nota di rigetto dell’amministrazione
Per chi è pagato da NoiPA la pratica è telematica: l’ufficio che gestisce lo stipendio la esamina e comunica al finanziatore l’esito via PEC, come benestare o nota di rigetto (circolare MEF-RGS n. 3/2017). Il rigetto dipende di solito dai dati dello stipendio o dalle trattenute già in corso: il finanziatore può correggere la pratica e ripresentarla. Tempi e fasi nella guida ai tempi di erogazione.
Cosa fare dopo un rifiuto
- Chiedi al finanziatore il motivo e, se c’entra una banca dati, quale.
- Controlla l’ultimo cedolino: trattenute, pignoramenti, scadenza del contratto.
- Valuta durata o importo diversi, o un altro finanziatore.
- Se pensi che ci sia un errore, presenta reclamo: il finanziatore deve rispondere entro 60 giorni; poi puoi rivolgerti all’Arbitro Bancario Finanziario entro 12 mesi dal reclamo.
Domande frequenti
Perché mi hanno rifiutato il rinnovo della cessione del quinto?
I motivi più comuni sono il mancato raggiungimento del 40% delle rate (art. 39), il no dell’assicurazione, la scadenza del contratto o la vicinanza alla pensione, nuove trattenute sullo stipendio.
Il finanziatore deve dirmi perché ha rifiutato?
Se il rifiuto si basa su una banca dati, deve informarti subito e gratuitamente dell’esito e indicare la banca dati consultata (art. 125 TUB).
Dopo un rifiuto posso chiedere a un altro finanziatore?
Sì. Se il motivo è un limite di legge, però, vale per tutti: va risolto cambiando durata o importo.
Con un pignoramento posso avere la cessione del quinto?
Sì, ma solo entro la differenza tra i due quinti dello stipendio netto e la quota pignorata, sempre nel limite del quinto (art. 68 DPR 180/1950).
Approfondimenti
Fonti
- DPR 5 gennaio 1950, n. 180 (artt. 23, 39, 52, 54, 68 e 70)
- D.Lgs. 1° settembre 1993, n. 385 (TUB) (artt. 124-bis e 125)
- Circolare MEF-RGS n. 3 del 17 gennaio 2017
- Arbitro Bancario Finanziario – Verifiche preliminari